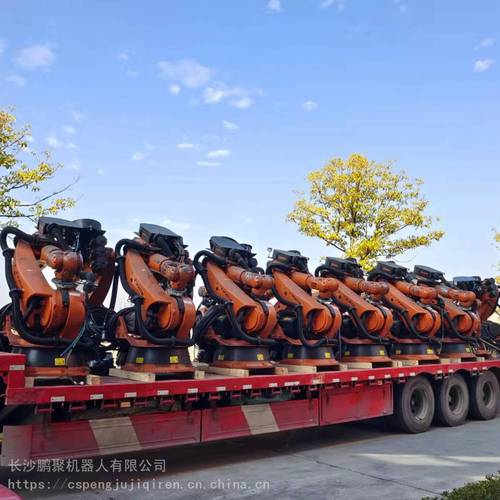
中国工业机器人2020年销售237068套,同比增长19.1%
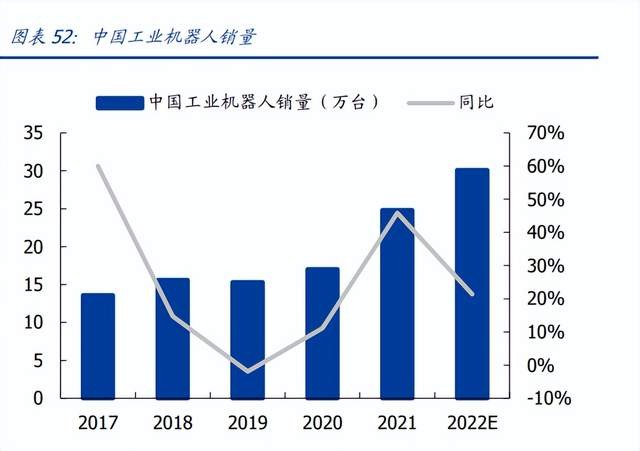
根据最新统计数据,2020年中国工业机器人市场销售量为237,068套,较2019年同比增长19.1%。这一显著增长表明,在新冠疫情冲击下,中国制造业智能化升级的步伐并未放缓,反而加速推进。
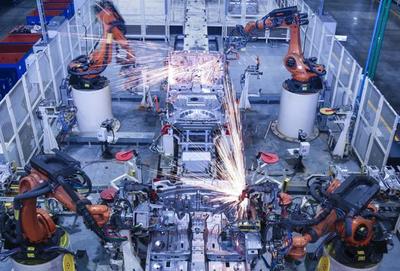
从应用领域看,工业机器人主要服务于汽车、3C电子、金属加工、塑料及化学制品等行业。其中,3C电子和汽车制造业仍是需求主力,但锂电、光伏、医药等新兴领域的应用增速明显。
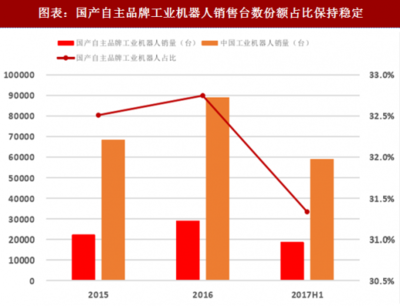
从机型结构分析,多关节机器人占比最高,SCARA机器人、协作机器人等也保持较快增长。外资品牌如发那科、ABB、安川、库卡仍占据较大市场份额,但国产机器人企业如埃斯顿、汇川技术、新时达等增速高于行业平均水平,国产化率进一步提升。
2020年销售增长的主要驱动因素包括:疫情后制造业复苏、企业用工短缺倒逼自动化替代、新基建投资带动、以及政策对智能制造的支持。2020年下半年起,原材料价格波动和芯片短缺也未明显抑制机器人需求,反而因企业提前备货而推高了短期销量。
展望2021年,业内预计中国工业机器人市场将保持两位数增长,年销量有望突破28万台,国产替代节奏加快,协作机器人、移动机器人等细分赛道将持续火热。
如若转载,请注明出处:http://www.bajingbuzzing.com/product/7.html
更新时间:2026-10-24 02:29:57