全球工业机器人市场规模持续扩大,工业机器人销售迎来新高峰
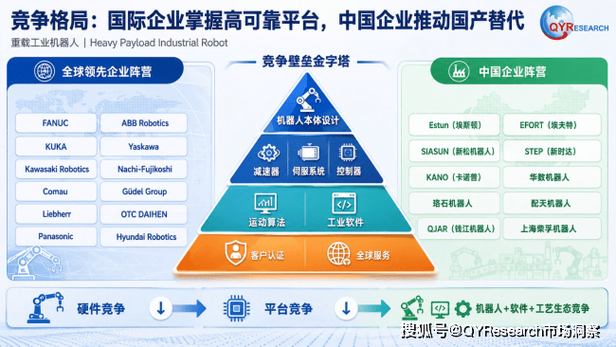
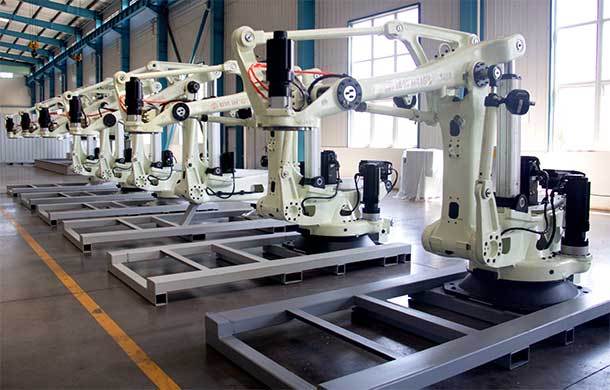
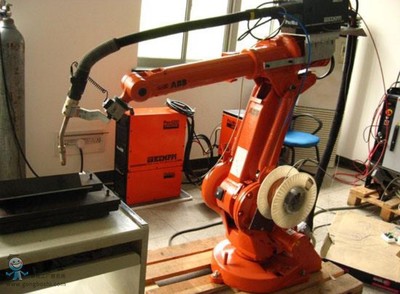
全球工业机器人市场呈现出蓬勃发展的态势,市场规模持续扩大,工业机器人销售屡创新高。随着制造业智能化转型的加速推进,以及人工智能、物联网、5G等新兴技术的深度融合,工业机器人产业正迎来前所未有的发展机遇。
一、全球市场规模稳步扩张
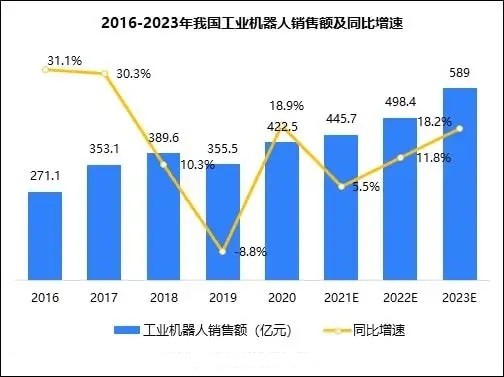
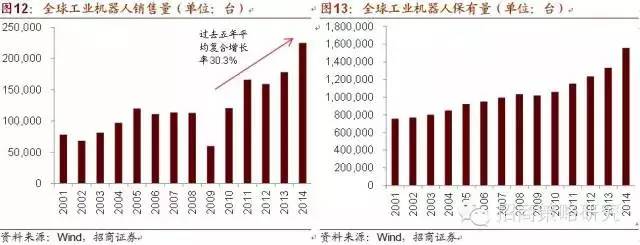
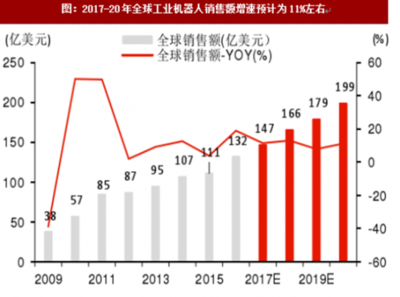
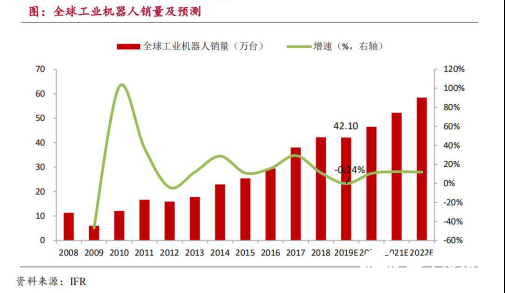
根据国际机器人联合会(IFR)发布的统计数据,全球工业机器人年装机量已连续多年保持增长态势。2022年全球工业机器人 installations 突破50万台大关,2023年进一步攀升至约59万台,市场规模超过500亿美元。从区域分布来看,亚洲仍是全球最大的工业机器人消费市场,占全球装机量的比重超过70%,其中中国、日本、韩国位列前三。欧洲和北美市场同样保持稳健增长,分别占据约15%和10%的市场份额。
值得注意的是,新兴市场国家对工业机器人的需求正在快速释放。东南亚、印度、墨西哥等地区的制造业升级需求旺盛,工业机器人销售增速明显高于全球平均水平,成为推动市场扩张的新引擎。
二、工业机器人销售增长的核心驱动力
工业机器人销售持续增长背后,多重因素形成合力。
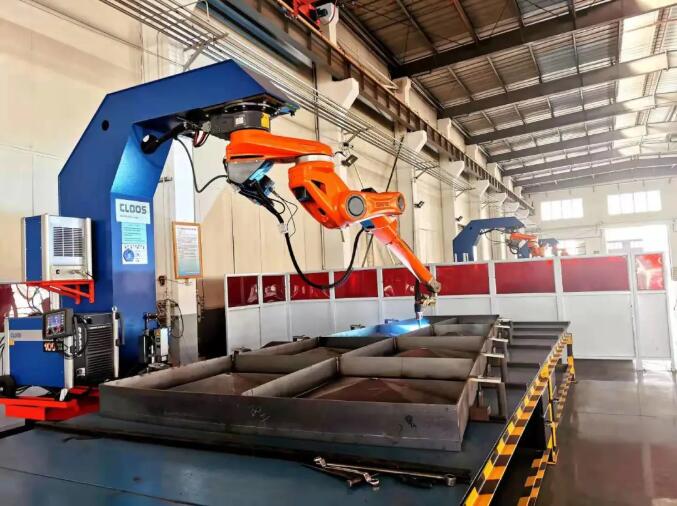
第一,制造业人力成本上升与劳动力结构性短缺。 全球主要制造业国家普遍面临人口老龄化加剧、年轻劳动力供给不足的挑战。工业机器人作为替代人工的重要方案,其经济性日益凸显。尤其在汽车制造、电子电气、金属加工等劳动密集型环节,机器人投资回收周期已缩短至1至2年。
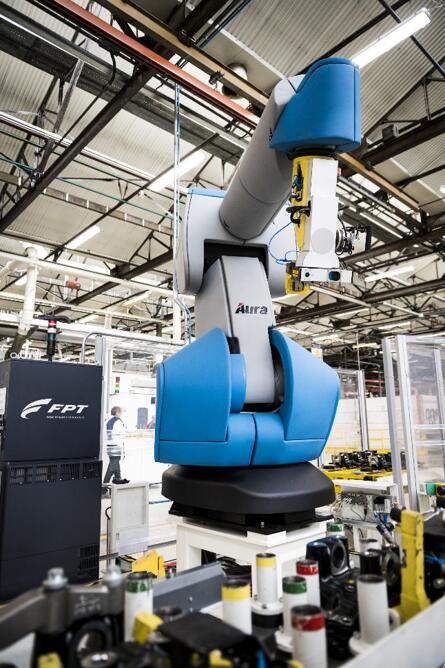
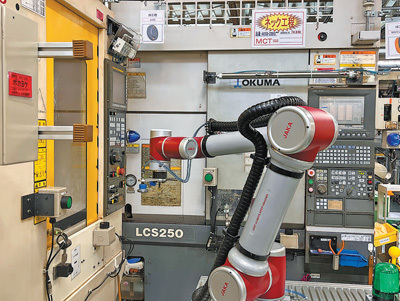
第二,技术迭代推动产品性能提升与成本下降。 协作机器人、移动机器人、AI视觉引导机器人等新产品不断涌现,使工业机器人的应用场景从传统的大批量标准化生产向柔性化、定制化生产延伸。核心零部件国产化进程加快,减速器、伺服电机、控制器的成本持续优化,进一步降低了中小企业采购机器人的门槛。
第三,政策支持与产业升级需求形成共振。 中国“十四五”机器人产业发展规划、欧盟“工业5.0”战略、美国先进制造业伙伴计划等政策框架,均将工业机器人作为智能制造的关键支撑。各国政府在财税补贴、研发投入、应用示范等方面持续加码,有效激发了企业购置工业机器人的积极性。
三、行业应用格局持续拓宽
从应用行业来看,汽车制造和电子电气仍是工业机器人的两大传统主力市场,合计占全球销售的比重超过50%。但在新能源产业快速崛起的背景下,锂电池制造、光伏组件生产等新兴领域对工业机器人的需求呈现爆发式增长。以锂电池产线为例,电芯装配、模组pack、化成分容等工序对精度和一致性要求极高,工业机器人在该领域的渗透率正在快速提升。
金属加工、食品饮料、医药制造、物流仓储等行业的机器人应用也在加速普及。特别是在物流领域,AGV(自动导引车)和AMR(自主移动机器人)的销售增速领跑各细分品类,成为工业机器人市场的新增长极。
四、未来展望:机遇与挑战并存
全球工业机器人市场前景依然广阔。IFR预测,到2026年全球工业机器人年装机量有望突破70万台,市场规模将迈向600亿美元量级。协作机器人作为增长最快的细分赛道,预计未来五年复合增长率将超过20%。
市场发展也面临一定挑战。全球供应链不确定性、地缘政治因素对技术交流与贸易的影响、以及中小企业智能化改造的资金压力,仍是制约工业机器人销售进一步放量的现实障碍。机器人应用人才的短缺问题日益突出,系统集成与运维环节的专业技能供给不足,也在一定程度上影响了终端用户的采购决策。
全球工业机器人市场正处于规模扩张与结构升级并行的关键阶段。工业机器人销售的持续增长,既是制造业转型升级的必然结果,也是新一轮科技革命和产业变革的重要标志。随着技术成本进一步下降、应用生态日趋完善,工业机器人有望在更广泛的行业中实现深度渗透,为全球制造业高质量发展注入强劲动能。
如若转载,请注明出处:http://www.bajingbuzzing.com/product/31.html
更新时间:2026-10-24 05:22:24