2018年中国工业机器人行业自主品牌销量及产量分析
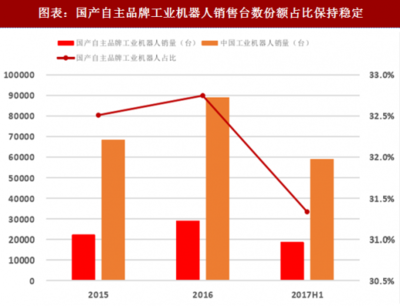
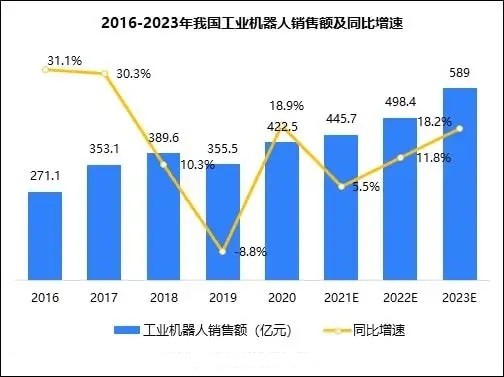
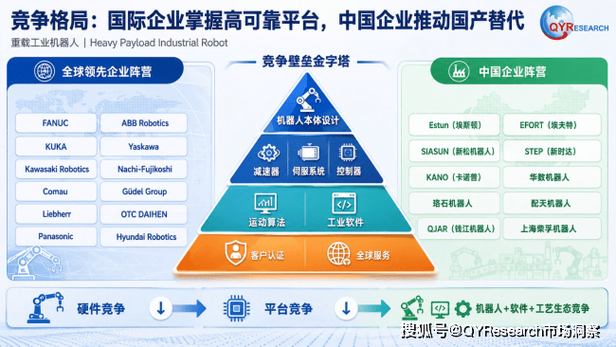
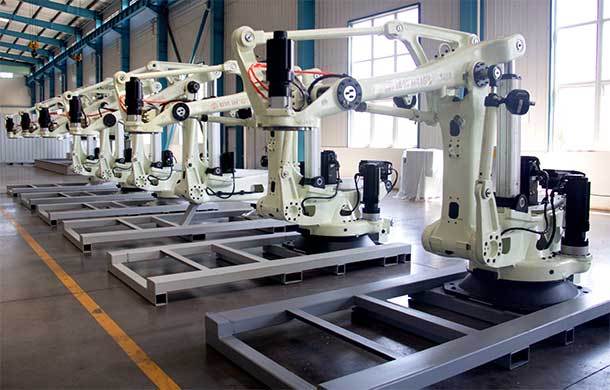
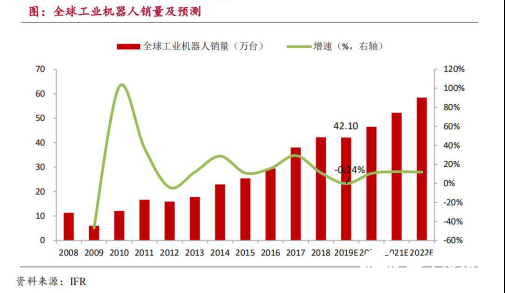
2018年,中国工业机器人市场在经历多年高速增长后进入结构性调整期。受宏观经济下行压力、汽车和3C电子两大主要下游行业需求放缓、以及中美贸易摩擦等因素影响,全年工业机器人销量出现波动。在此背景下,自主品牌的表现呈现出销量承压但产量保持增长的分化格局,折射出国产工业机器人行业在调整期中的韧性与挑战。\n\n一、自主品牌销量分析\n\n2018年,中国工业机器人市场整体销量约14.8万台,同比下降约3%,为近年来首次出现负增长。自主品牌的市场表现需要放在这一大环境中加以审视。据中国机器人产业联盟(CRIA)统计,2018年国产自主品牌工业机器人销量约4.4万台,同比增长约16%,增速虽较前几年明显放缓,但仍保持了正增长态势,与外资品牌在华销量下滑形成对比。从市场份额看,自主品牌销量占全国工业机器人总销量的比重提升至约30%,较2017年提高约5个百分点,国产替代进程继续推进。\n\n细分品类上,自主品牌在中低端应用领域优势较为明显。坐标机器人、并联机器人以及SCARA机器人是国产品牌的主力品种,其中码垛、搬运、上下料等对精度要求相对宽松的应用场景贡献了自主品牌销量的主要部分。与此在多关节机器人领域,国产六轴产品销量虽保持增长,但单价和附加值相对偏低,同质化竞争较为突出。\n\n从下游行业分布看,自主品牌在3C电子、金属加工、食品饮料、塑料及橡胶等行业的销量占比相对较高;而在汽车整车及汽车零部件领域,外资品牌仍占据主导地位,国产替代难度较大且周期较长。\n\n从企业层面看,2018年国内工业机器人出货量领先的自主品牌主要包括:埃斯顿、寄云科技、新时达、广州数控、华中数控及一批专注于细分场景的系统和集成商。整体来看,其季度出货量呈现\
如若转载,请注明出处:http://www.bajingbuzzing.com/product/30.html
更新时间:2026-10-24 18:17:10