智能制造产业链及受益股全解析 十年主题,大势所趋
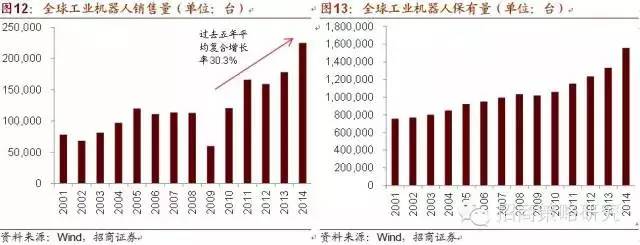
智能制造是制造业转型升级的核心方向,也是未来十年确定性的产业趋势。随着人口红利消退、技术成熟和政策加码,智能制造产业链正迎来黄金发展期。工业机器人作为智能制造的典型代表,其销售数据持续高增,验证了行业的高景气。本文将从产业链结构、发展趋势、受益股三个维度展开全面解析。
一、智能制造产业链全景图
智能制造产业链可分为上游核心零部件、中游本体制造与系统集成、下游应用领域三大环节。
上游:核心零部件
主要包括减速器、伺服电机、控制器、传感器、工业软件等。核心零部件是智能制造的价值高地,技术壁垒高、毛利率高,过去长期依赖进口,国产替代空间巨大。减速器(谐波减速器、RV减速器)建议关注绿的谐波、双环传动;伺服系统建议关注汇川技术、禾川科技;控制器建议关注汇川技术、雷赛智能;工业软件建议关注中控技术、宝信软件。
中游:本体制造与系统集成
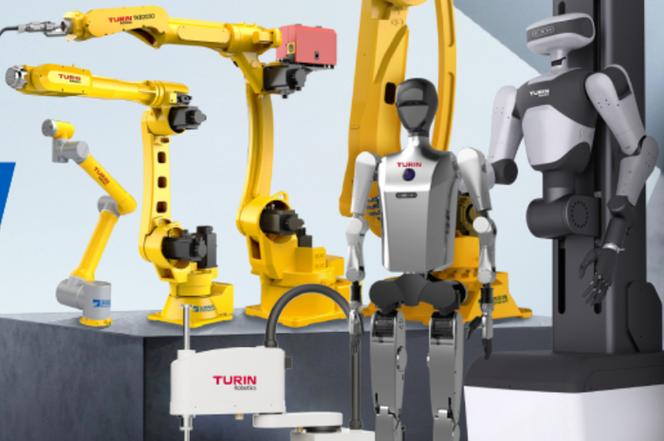
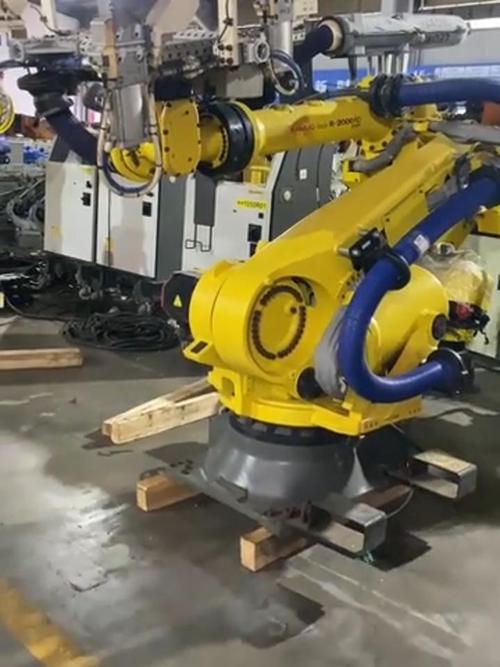
包括工业机器人本体、数控机床、自动化产线集成等。本体制造代表企业有埃斯顿、新时达、拓斯达;系统集成商包括拓斯达、克来机电、博实股份等。该环节竞争激烈,但龙头企业凭借规模和技术优势有望脱颖而出。
下游:应用领域
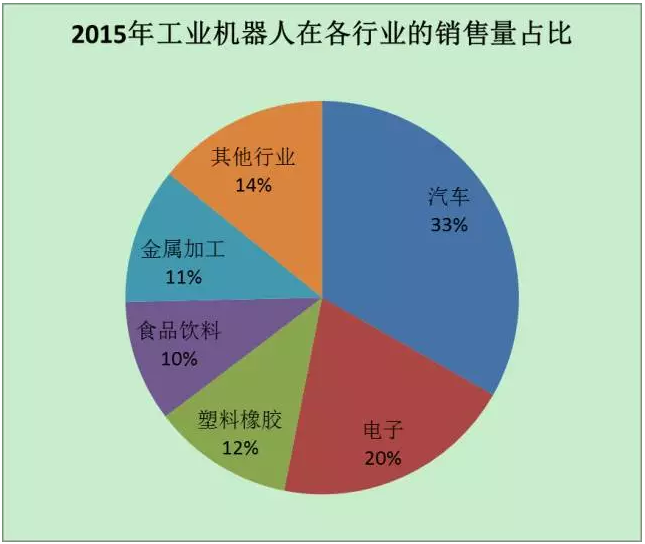
覆盖汽车、3C电子、新能源、金属加工、物流仓储等行业。下游需求是产业链增长的源动力,新能源汽车、锂电、光伏等新兴行业对自动化设备需求旺盛,带动产业链高速增长。
二、工业机器人销售数据:景气度持续验证
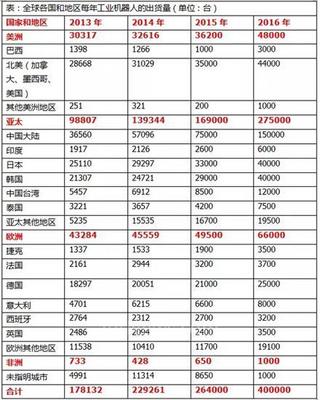
据国家统计局数据,2023年我国工业机器人产量达42.9万套,同比下降2.2%,但2024年以来产量恢复增长,1-5月工业机器人产量同比增长约9%。从销量看,2023年中国工业机器人市场销量约28.2万台,占全球市场份额超过50%,连续多年位居全球第一。尽管短期受制造业投资放缓影响,但长期增长逻辑未变:一是人口老龄化加剧,劳动力短缺倒逼机器换人;二是制造业升级需求迫切,自动化、数字化渗透率提升;三是政策持续支持,工信部等十七部门印发《“机器人+”应用行动实施方案》,推动机器人密度提升。预计到2025年,我国制造业机器人密度将较2020年翻番,工业机器人销售有望保持年均15%以上增长。
三、政策红利持续释放,十年主题大势所趋
智能制造已成为国家战略。《“十四五”智能制造发展规划》明确提出,到2025年70%的规模以上制造业企业基本实现数字化网络化,建成500个以上引领行业发展的智能制造示范工厂。地方政府也纷纷出台配套政策,通过资金补贴、税收优惠等方式支持企业智能化改造。政策红利为产业链企业提供了广阔的市场空间。人工智能、5G、工业互联网等新技术与制造业深度融合,催生新模式新业态,进一步打开行业成长天花板。
四、受益股全解析
基于产业链分析和行业景气度,建议关注以下受益标的:
- 汇川技术(300124):工控龙头,伺服系统、控制器国内领先,深度受益于自动化需求提升。
- 埃斯顿(002747):国产工业机器人本体龙头,全产业链布局,具备核心零部件自供能力。
- 绿的谐波(688017):谐波减速器国产龙头,技术打破国际垄断,受益于机器人需求增长。
- 拓斯达(300607):系统集成商,聚焦3C、新能源等行业,提供自动化整体解决方案。
- 中控技术(688777):流程工业自动化龙头,工业软件实力强劲,受益于智能制造升级。
- 宝信软件(600845):工业互联网平台领军者,钢铁行业智能制造标杆,兼具云计算IDC业务。
- 克来机电(603960):汽车电子自动化装备龙头,深度绑定新能源汽车产业链。
五、风险提示
智能制造产业发展也面临一些风险:宏观经济下行导致制造业投资不及预期;核心技术突破缓慢,国产替代进度低于预期;行业竞争加剧,毛利率下滑;政策支持力度减弱等。投资者需结合公司基本面和估值水平,谨慎决策。
智能制造是未来十年制造业升级的主旋律,产业链从上游零部件到下游应用均蕴含投资机会。工业机器人销售数据持续验证行业景气,政策和技术双轮驱动下,行业有望保持高速增长。建议投资者沿着核心零部件国产替代、本体龙头份额提升、系统集成场景落地三条主线布局,分享智能制造的时代红利。
如若转载,请注明出处:http://www.bajingbuzzing.com/product/40.html
更新时间:2026-10-24 18:01:32