2017年国内外工业机器人销量需求及景气度预测分析
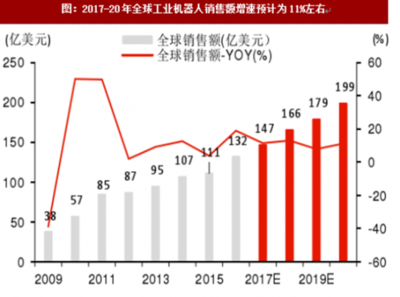
2017年,全球工业机器人市场延续了强劲的增长态势,销量与需求双双攀升,行业景气度持续高涨。国内外市场在自动化升级、劳动力成本上升以及政策支持等多重因素驱动下,呈现出蓬勃发展的局面。以下从全球市场、国内市场、需求结构及景气度预测等方面展开分析。
一、全球工业机器人销量与需求分析
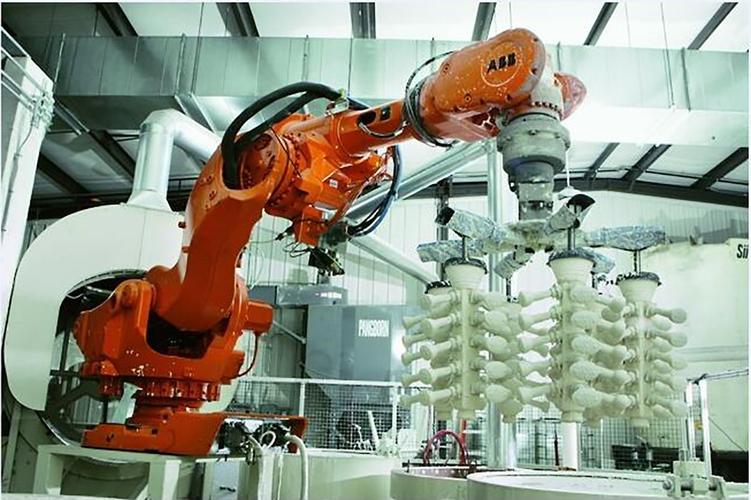
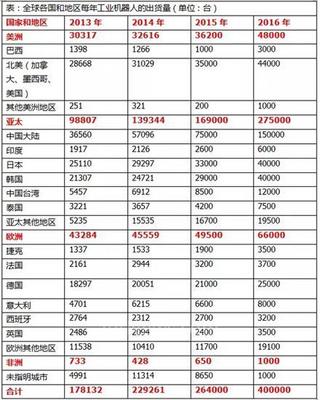
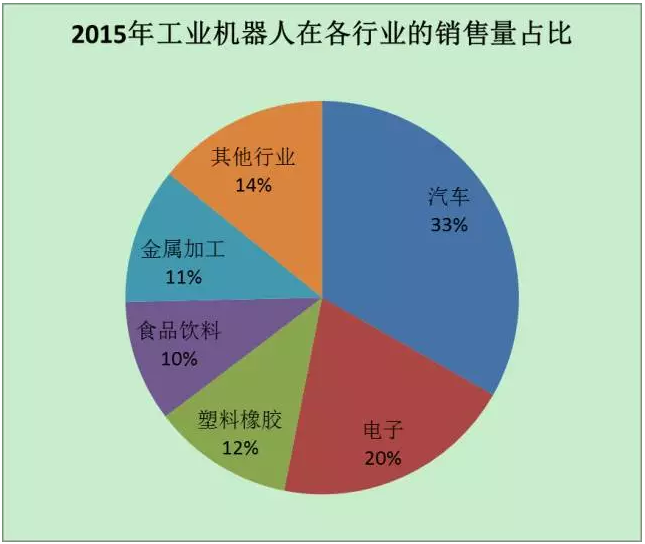
2017年全球工业机器人销量预计达到34.6万台,较2016年增长约18%,创下历史新高。需求主要来自汽车、电子、金属加工、食品饮料等行业。汽车行业仍是最大应用领域,但电子行业的机器人需求增速最快,尤其是智能手机、半导体等精密制造环节对小型机器人的需求激增。从区域看,亚洲仍是全球最大的工业机器人消费市场,中国、日本、韩国合计占全球销量的一半以上。欧洲和北美市场保持稳定增长,主要得益于制造业回流和自动化投资加大。
二、国内工业机器人销量与需求分析
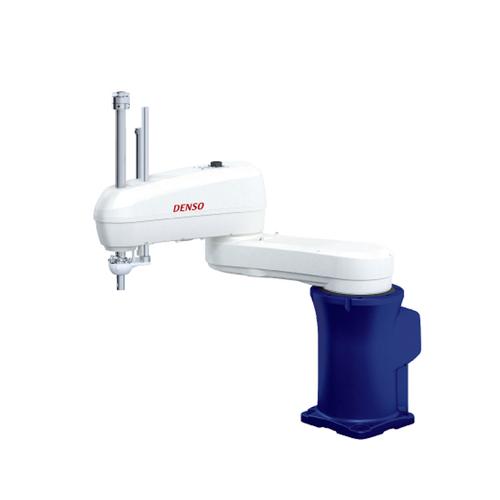
2017年中国工业机器人市场销量预计突破12万台,同比增长超过25%,连续五年成为全球第一大工业机器人消费国。需求驱动因素包括:一是劳动力成本持续上升,制造业“机器换人”需求迫切;二是国家政策大力支持,如《中国制造2025》和《机器人产业发展规划》等政策推动行业快速发展;三是新能源汽车、3C电子等新兴产业扩张带动机器人需求。从应用行业看,汽车行业占比约35%,电子行业占比约25%,金属加工、塑料橡胶等行业需求也在快速增长。从产品类型看,多关节机器人占比最高,SCARA机器人和协作机器人增速显著。
三、需求结构变化与特点
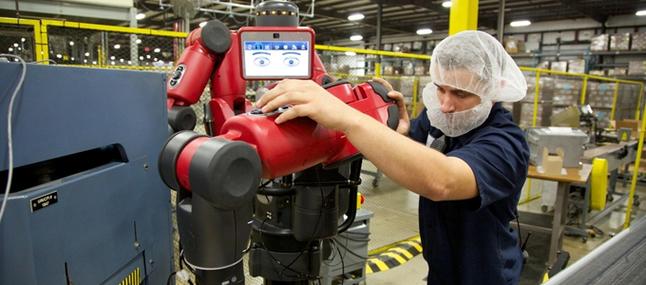
2017年工业机器人需求结构呈现三大特点:一是从大型企业向中小企业扩散,中小企业自动化改造需求开始释放;二是从单纯采购本体向系统集成整体解决方案转变,对集成服务的需求增加;三是从进口品牌主导转向国产替代加速,国产机器人市场份额提升至约35%。人机协作、易用性、柔性化成为新的需求热点。
四、行业景气度预测
2017年工业机器人行业景气度处于高位。全球范围内,制造业PMI持续回升,企业投资意愿增强,自动化资本支出保持增长。预计2018-2020年全球工业机器人销量将维持年均10%-15%的增速,到2020年销量有望超过50万台。国内市场在政策红利、产业升级和人工替代的多重驱动下,景气度有望延续,预计未来三年年均增速保持在20%以上。但需警惕低端产能过剩、核心零部件依赖进口、行业竞争加剧等风险。2017年工业机器人行业景气度高企,中长期发展前景广阔。
如若转载,请注明出处:http://www.bajingbuzzing.com/product/39.html
更新时间:2026-10-24 19:35:30